Domain ifdr.de kaufen?
Wir ziehen mit dem Projekt
ifdr.de um.
Sind Sie am Kauf der Domain
ifdr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ifdr.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
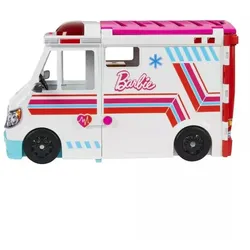
Barbie: Rettung 2023Oh, es gibt ein großes Problem, lass uns schnell vor Ort sein und helfen! Barbie liebt es, sich um andere zu kümmern, anderen zu helfen und sich um die Kranken zu sorgen. Perfekt für das Arzt-Patienten-Rollenspiel kann dieses 2-in-1-Set als Krankenwagen oder Arztpraxis verwendet werden - und es lässt sich im Handumdrehen umbauen.Hast du einen Alarm? Der Krankenwagen ist bereit zur Abfahrt. Im Notfall können Licht und Sirenenton durch einfachen Tastendruck aktiviert werden. Die Klinik bietet 3 separate Spielbereiche: Wartezimmer, Rezeption und Behandlungsraum mit Untersuchungsliege, die in eine liegende oder sitzende Position eingestellt werden kann - genau wie im richtigen Leben! Mehr als 20 Zubehörteile unterstützen das Spiel und inspirieren die Kinder zu unzähligen Geschichten. Das perfekte Geschenk für jede kleine Krankenschwester. Einige Teile lassen sich in den Händen der Puppen platzieren, was das Spiel noch realistischer macht.Puppen separat erhältlich. Farben und Dekorationen können variieren. Verpackungsgröße: 43 x 27 x 17 cm82,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
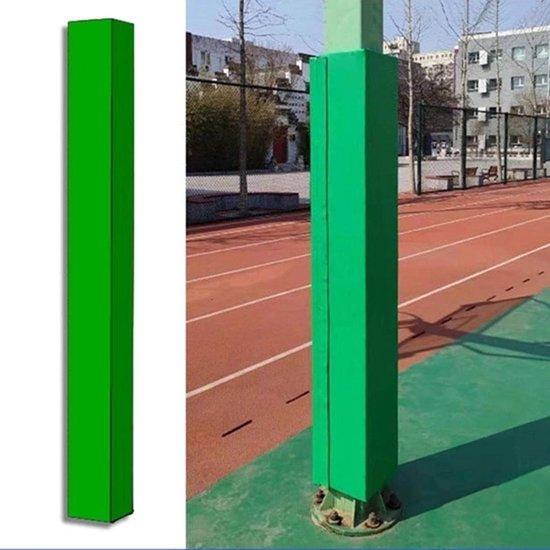
Paal-Schutz - Polsterung für Pfosten - Sicherheit im Spielbereich - Stoßabsorbierendes Design - 200 cm hoch - GrünErhöhen Sie die Sicherheit in Ihrem Spielplatz oder Ihrer Sportanlage mit diesem Stoßschutz für Pfosten. Dieses Polster ist so konzipiert, dass es scharfe Kanten und harte Oberflächen effektiv abfedert und somit das Verletzungsrisiko bei Aktivitäten minimiert. Diese Pfostenummantelung bietet eine sichere und weiche Barriere, ideal für Basketballkörbe, Garagenpfosten oder Kellerstützen. Die einfache Installation mit Klettverschluss ermöglicht eine schnelle und werkzeuglose Anbringung. Perfekt für Fitnessstudios, Schulen und Spielplätze, bietet sie Sicherheit für Kinder und Erwachsene. Mit einer Dicke von 2 cm und einer Höhe von 200 cm passt dieses quadratische Design auf verschiedene Pfostengrößen. Das stoßabsorbierende Material schützt nicht nur Spieler, sondern auch Fahrzeuge vor Dellen. Investieren Sie in eine sicherere Umgebung mit diesem praktischen und robusten Pfostenschutz.334,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
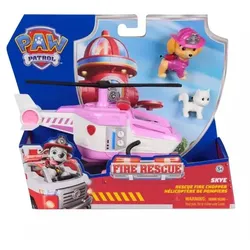
PAW Patrol: Feuerwehr-Rettung - Skyes FahrzeugSchließe dich den aufregenden Abenteuern mit der Paw Patrol: Fire Rescue - Skyes Fahrzeug an! Dieses beeindruckende Helikopterspiel ermöglicht es den Kindern, Skyes heldenhafte Missionen nachzuerleben.Der Skye Rescue Fire Chopper ist über 17,7 cm lang und 10,1 cm hoch. Der Helikopter ist mit einem eingebauten Rettungskorb und einem drehbaren Rotor ausgestattet, sodass Spannung bei jedem Rettungseinsatz garantiert ist. Die Skye-Figur in Feuerwehrbekleidung, mit einer Höhe von 5 cm, ist bereit für das Abenteuer. Die Besonderheit des Produkts ist der auf Knopfdruck aktivierbare Rettungskorb, der dem Spiel echten Actioncharakter verleiht.Das Spiel spiegelt den Stil der Paw Patrol Serie wider und bleibt in jedem Detail dem Original treu. Ein ideales Geschenk für Geburtstage, Weihnachten oder jeden anderen Anlass. Das Erlebnis kann mit der Feuerwehrzentrale, dem schnell nachladbaren Feuerwehrauto und anderen Paw Patrol Fahrzeugen (separat erhältlich) noch weiter gesteigert werden.Produktmerkmale:Skye-Figur in FeuerwehrbekleidungEingebauter RettungskorbDrehbarer RotorKombinierbar mit anderen Paw Patrol FahrzeugenTreue zum originalen Paw Patrol StilVerpackungsgröße: 25.2 x 8.3 x 20.5 cm19,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Barbie: Rettung 2023Oh, es gibt ein großes Problem, lass uns schnell vor Ort sein und helfen! Barbie liebt es, sich um andere zu kümmern, anderen zu helfen und sich um die Kranken zu sorgen. Perfekt für das Arzt-Patienten-Rollenspiel kann dieses 2-in-1-Set als Krankenwagen oder Arztpraxis verwendet werden - und es lässt sich im Handumdrehen umbauen.Hast du einen Alarm? Der Krankenwagen ist bereit zur Abfahrt. Im Notfall können Licht und Sirenenton durch einfachen Tastendruck aktiviert werden. Die Klinik bietet 3 separate Spielbereiche: Wartezimmer, Rezeption und Behandlungsraum mit Untersuchungsliege, die in eine liegende oder sitzende Position eingestellt werden kann - genau wie im richtigen Leben! Mehr als 20 Zubehörteile unterstützen das Spiel und inspirieren die Kinder zu unzähligen Geschichten. Das perfekte Geschenk für jede kleine Krankenschwester. Einige Teile lassen sich in den Händen der Puppen platzieren, was das Spiel noch realistischer macht.Puppen separat erhältlich. Farben und Dekorationen können variieren. Verpackungsgröße: 43 x 27 x 17 cm82,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Paal-Schutz - Polsterung für Pfosten - Sicherheit im Spielbereich - Stoßabsorbierendes Design - 200 cm hoch - GrünErhöhen Sie die Sicherheit in Ihrem Spielplatz oder Ihrer Sportanlage mit diesem Stoßschutz für Pfosten. Dieses Polster ist so konzipiert, dass es scharfe Kanten und harte Oberflächen effektiv abfedert und somit das Verletzungsrisiko bei Aktivitäten minimiert. Diese Pfostenummantelung bietet eine sichere und weiche Barriere, ideal für Basketballkörbe, Garagenpfosten oder Kellerstützen. Die einfache Installation mit Klettverschluss ermöglicht eine schnelle und werkzeuglose Anbringung. Perfekt für Fitnessstudios, Schulen und Spielplätze, bietet sie Sicherheit für Kinder und Erwachsene. Mit einer Dicke von 2 cm und einer Höhe von 200 cm passt dieses quadratische Design auf verschiedene Pfostengrößen. Das stoßabsorbierende Material schützt nicht nur Spieler, sondern auch Fahrzeuge vor Dellen. Investieren Sie in eine sicherere Umgebung mit diesem praktischen und robusten Pfostenschutz.334,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Polster für Pfosten - Schutz für Pfosten - Sicherheit im Außenbereich - Stoßabsorbierend - 2 cm dick - SchwarzVerbessern Sie die Sicherheit rund um Ihre Sportanlagen mit diesem wichtigen Polster für Pfosten. Verhindern Sie Verletzungen und schützen Sie Ihre Pfosten vor Stößen, ideal sowohl für Sportbegeisterte als auch für Familien. Dieses Polster ist so konzipiert, dass es die Auswirkungen direkter Stöße absorbiert und so eine sicherere Umgebung schafft. Dieses vielseitige Polster ist nicht nur perfekt für Basketballpfosten, sondern auch für Schaukeln, Lichtmasten, Garagensäulen und Parkpfosten. Es ist eine praktische Lösung für den Einsatz sowohl im privaten als auch im öffentlichen Sportbereich und bietet Ihnen zusätzliche Sicherheit. Mit einer Dicke von 2 cm bietet dieses Polster hervorragende Stoßabsorption und Schutz. Die einfache Installation mit Nylonriemen ermöglicht eine schnelle und sichere Befestigung, sodass Sie sofort von den Vorteilen profitieren können. Wählen Sie dieses langlebige und funktionelle Polster, um die Sicherheit und Lebensdauer Ihrer Sportausrüstung zu maximieren.716,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer, Ralf: Rechtsfragen im KatastrophenschutzRechtsfragen im Katastrophenschutz , Im Katastrophenfall muss stets fachlich richtig, aber auch schnell entschieden werden. Überbordende bürokratische Verfahrensweisen und falsche Gewichtung von Gesetzen und Verordnungen sind im wahrsten Sinne tödliche Feinde eines funktionierenden Katastrophenschutzes. Entscheidungen im Katastrophenfall werden auf der anderen Seite im Nachhinein immer in Frage gestellt werden, und zwar gerade von denen, die immer alles besser wissen aber nicht selbst entscheiden oder entscheiden müssen. Der Autor bietet mit seinem Buch einen Überblick zu Katastrophen, die Organisation des Katastrophenschutzes und die mit dem Katastrophenschutz im Zusammenhang stehenden Rechtsfragen. Unabdingbar bei allen Überlegungen im Katastrophenschutzrecht ist immer die dialektische Betrachtungsweise, um eine angemessene Balance zwischen einer effektiven Gefahrenabwehr einerseits und der Wahrung der Grundrechte und der elementaren Grundsätze des demokratischen Verfassungsstaates andererseits zu gewährleisten. , Poliermaschine > Autopflege & Aufbereitung , Erscheinungsjahr: 20230301, Produktform: Kartoniert, Autoren: Fischer, Ralf, Seitenzahl/Blattzahl: 293, Abbildungen: 39 Abbildungen, 14 Tabellen, Themenüberschrift: TECHNOLOGY & ENGINEERING / Fire Science, Keyword: Bürokratieabbau; Gefahrenabwehr; Katastrophenmanagement; Katastrophenschutzgesetz, Fachschema: Feuerwehr~Technologie~Brand - Brandschutz, Fachkategorie: Technologie, allgemein~Naturwissenschaften, allgemein~Brandschutz und -sicherheit, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Feuerwehr, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 209, Breite: 153, Höhe: 15, Gewicht: 454, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286466244,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.